Domain bruchlast.de kaufen?
Wir ziehen mit dem Projekt
bruchlast.de um.
Sind Sie am Kauf der Domain
bruchlast.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bruchlast.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
POUFGDR Esszimmerstühle, 2 Stück, cremefarben, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität, Robustheit, KüchePOUFGDR Esszimmerstühle, 2 Stück, cremefarben, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität, Robustheit, Küche. 2 x Esszimmerstühle aus weichem Samt für Esszimmer und Küche. Integrierte Rückenlehne bietet bequemen Sitz im Alltag. Metallfüße sorgen für Stabilität und Robustheit. Cremefarbener Samt für einen modernen Touch in Ihrem Zuhause. Set mit 2 Stühlen, ideal für Mahlzeiten und Empfänge. Farbe:Creme & Creme143,00 €*Versand: 13,43 €Sichere Weiterleitung zum Anbieter
-
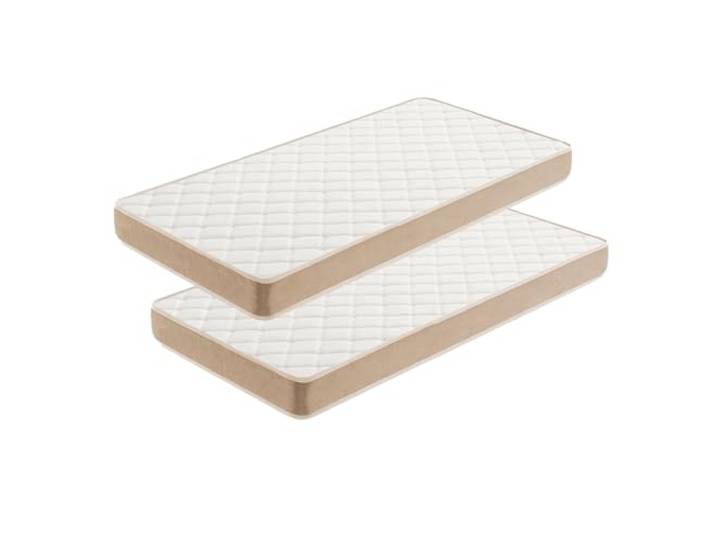
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 130 cm<p>Die <strong>Moonia DuoSystem Jugendmatratze</strong> ist die ideale Schlaflösung für Kinder und bietet eine durchdachte Kombination aus Komfort und Funktionalität. Mit einer Größe von <strong>80 x 130 cm</strong> passt sie perfekt in Ausziehbetten, Etagenbetten und Montessori-Betten. Die Matratze überzeugt durch ihre <strong>Viscosoft-Polsterung</strong>, die für eine optimale Druckentlastung sorgt. Diese spezielle Polsterung verteilt das Gewicht gleichmäßig und minimiert Druckpunkte, was zu einem erholsamen Schlaf führt und nächtliche Bewegungen reduziert.</p><p>Ein herausragendes Merkmal der Moonia Matratze ist die <strong>doppelte Festigkeit</strong>. Die Seite A bietet eine mittlere Festigkeit, während die Seite B mit einer hohen Festigkeit ausgestattet ist. So kannst du den Schlafkomfort individuell an die Bedürfnisse deines Kindes anpassen. Die Matratze hat eine Dicke von <strong>14 cm</strong> und gewährleistet durch ihre hohe Haltbarkeit eine Leistung von bis zu <strong>10 Jahren</strong>, selbst bei intensiver Nutzung.</p><p>Mit der Moonia DuoSystem Jugendmatratze investierst du in einen gesunden Schlaf für die Kleinsten. Ihr durchdachtes Design und die hochwertigen Materialien machen sie zu einer ausgezeichneten Wahl für jedes Kinderzimmer.</p>159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cm. Komfort und Anpassungsfähigkeit: Diese Matratzen wurden speziell entwickelt, um Kindern maximalen Komfort zu bieten, mit Viscoft-Polsterung, die sich an die Körperform anpasst, für eine vollständige Erholung und Entspannung. Garantierte Haltbarkeit: Diese Matratzen bestehen aus hochwertigen Materialien und behalten alle ihre Eigenschaften für 10 Jahre täglichen Gebrauch. Sie bieten eine mittlere Festigkeit auf der einen Seite und eine hohe Festigkeit auf der anderen Seite und passen sich den Wachstumsbedürfnissen von Kindern an. Hervorragende technische Eigenschaften: Mit einer Höhe von +/- 14 cm und einer Viscoft-Schicht von 2 cm sind diese Matratzen feuchtigkeitsbeständig, optimal belüftet, wärmeregulierend, formstabil und weisen Gewichtsunabhängig und eine hervorragende ergonomische Anpassungsfähigkeit auf. Zertifizierungen und Garantien: Öko-Tex-Zertifikat und europäisches Zertifikat. Diese Matratzen bieten eine 100 % Zufriedenheitsgarantie und eine zusätzliche 3-jährige Garantie. Hergestellt in Spanien, werden sie vakuumgerollt und 24 Stunden vor dem Gebrauch stehen gelassen, um höchste Qualität zu gewährleisten. 2 Packungen Jugendmatratzen159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 70 x 160 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 70 x 160 cm. Entworfen für Kinder: Speziell für die Kleinsten, perfekt für Ausziehbetten, Etagenbetten und Montessori-Betten. Doppelte Festigkeit: Mittlere Festigkeit auf Seite A und hohe Festigkeit auf Seite B für anpassbaren Komfort. Druckentlastung: Die Viscosoft-Polsterung verteilt das Gewicht gleichmäßig und reduziert Druckpunkte und nächtliche Bewegungen. Hohe Haltbarkeit: Hält seine Leistung bis zu 10 Jahre bei intensiver Nutzung. Dicke: 14 cm149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Aufblasbares SUP-Board mit Zubehör, Paddel, Finnen, Pumpe - 305 x 84 x 15 cm - Ausgezeichnete Stabilität und Widerstandsfähigkeit - Maximale TragfähigkeitDieses komplette Set enthält ein Paddel, Flossen und eine Pumpe, sodass Sie sofort loslegen können. Mit einer Größe von 305 x 84 x 15 cm bietet dieses SUP-Board hervorragende Stabilität und Widerstandsfähigkeit und ist ideal für Anfänger und erfahrene Paddler gleichermaßen. Die maximale Tragfähigkeit von 130 kg macht es für verschiedene Nutzer geeignet, was es perfekt für einen Ausflug mit Freunden oder Familie macht. Egal, ob Sie Abenteuer auf dem See, im Meer oder auf einem ruhigen Fluss suchen, dieses SUP-Board ist Ihr idealer Partner. Das aufblasbare Design ermöglicht einen einfachen Transport und eine einfache Lagerung, sodass Sie jederzeit bereit für ein neues Wassererlebnis sind. Genießen Sie die Natur, verbessern Sie Ihre Balance und Kraft und schaffen Sie unvergessliche Erinnerungen, während Sie auf diesem vielseitigen SUP-Board paddeln.758,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POUFGDR Esszimmerstühle, 2 Stück, cremefarben, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität, Robustheit, KüchePOUFGDR Esszimmerstühle, 2 Stück, cremefarben, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität, Robustheit, Küche. 2 x Esszimmerstühle aus weichem Samt für Esszimmer und Küche. Integrierte Rückenlehne bietet bequemen Sitz im Alltag. Metallfüße sorgen für Stabilität und Robustheit. Cremefarbener Samt für einen modernen Touch in Ihrem Zuhause. Set mit 2 Stühlen, ideal für Mahlzeiten und Empfänge. Farbe:Creme & Creme143,00 €*Versand: 13,43 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 130 cm<p>Die <strong>Moonia DuoSystem Jugendmatratze</strong> ist die ideale Schlaflösung für Kinder und bietet eine durchdachte Kombination aus Komfort und Funktionalität. Mit einer Größe von <strong>80 x 130 cm</strong> passt sie perfekt in Ausziehbetten, Etagenbetten und Montessori-Betten. Die Matratze überzeugt durch ihre <strong>Viscosoft-Polsterung</strong>, die für eine optimale Druckentlastung sorgt. Diese spezielle Polsterung verteilt das Gewicht gleichmäßig und minimiert Druckpunkte, was zu einem erholsamen Schlaf führt und nächtliche Bewegungen reduziert.</p><p>Ein herausragendes Merkmal der Moonia Matratze ist die <strong>doppelte Festigkeit</strong>. Die Seite A bietet eine mittlere Festigkeit, während die Seite B mit einer hohen Festigkeit ausgestattet ist. So kannst du den Schlafkomfort individuell an die Bedürfnisse deines Kindes anpassen. Die Matratze hat eine Dicke von <strong>14 cm</strong> und gewährleistet durch ihre hohe Haltbarkeit eine Leistung von bis zu <strong>10 Jahren</strong>, selbst bei intensiver Nutzung.</p><p>Mit der Moonia DuoSystem Jugendmatratze investierst du in einen gesunden Schlaf für die Kleinsten. Ihr durchdachtes Design und die hochwertigen Materialien machen sie zu einer ausgezeichneten Wahl für jedes Kinderzimmer.</p>159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 80 x 190 cm. Komfort und Anpassungsfähigkeit: Diese Matratzen wurden speziell entwickelt, um Kindern maximalen Komfort zu bieten, mit Viscoft-Polsterung, die sich an die Körperform anpasst, für eine vollständige Erholung und Entspannung. Garantierte Haltbarkeit: Diese Matratzen bestehen aus hochwertigen Materialien und behalten alle ihre Eigenschaften für 10 Jahre täglichen Gebrauch. Sie bieten eine mittlere Festigkeit auf der einen Seite und eine hohe Festigkeit auf der anderen Seite und passen sich den Wachstumsbedürfnissen von Kindern an. Hervorragende technische Eigenschaften: Mit einer Höhe von +/- 14 cm und einer Viscoft-Schicht von 2 cm sind diese Matratzen feuchtigkeitsbeständig, optimal belüftet, wärmeregulierend, formstabil und weisen Gewichtsunabhängig und eine hervorragende ergonomische Anpassungsfähigkeit auf. Zertifizierungen und Garantien: Öko-Tex-Zertifikat und europäisches Zertifikat. Diese Matratzen bieten eine 100 % Zufriedenheitsgarantie und eine zusätzliche 3-jährige Garantie. Hergestellt in Spanien, werden sie vakuumgerollt und 24 Stunden vor dem Gebrauch stehen gelassen, um höchste Qualität zu gewährleisten. 2 Packungen Jugendmatratzen159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 70 x 160 cmMoonia DuoSystem Jugendmatratze, Viscosoft-Polsterung, mittlere / hohe Festigkeit, hohe Haltbarkeit, 70 x 160 cm. Entworfen für Kinder: Speziell für die Kleinsten, perfekt für Ausziehbetten, Etagenbetten und Montessori-Betten. Doppelte Festigkeit: Mittlere Festigkeit auf Seite A und hohe Festigkeit auf Seite B für anpassbaren Komfort. Druckentlastung: Die Viscosoft-Polsterung verteilt das Gewicht gleichmäßig und reduziert Druckpunkte und nächtliche Bewegungen. Hohe Haltbarkeit: Hält seine Leistung bis zu 10 Jahre bei intensiver Nutzung. Dicke: 14 cm149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
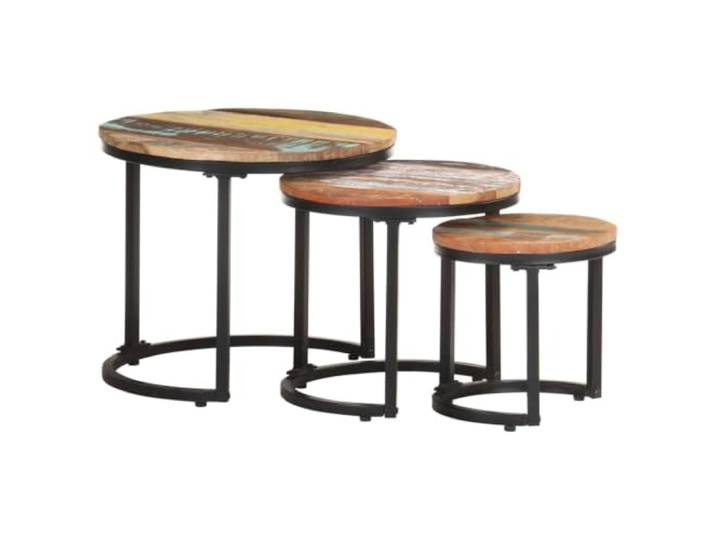
HEFZGDB Beistelltische 3 STK. Recyceltes Massivholz Altholz Industriestil Set mit Pulverbeschichteten Eisengestellen für Stabilität und RobustheitHEFZGDB Beistelltische 3 STK. Recyceltes Massivholz Altholz Industriestil Set mit Pulverbeschichteten Eisengestellen für Stabilität und Robustheit. Jedes Tischset besteht aus recyceltem Massivholz von alten Gebäuden, was für eine einzigartige Maserung und individuelle Optik sorgt. Die robusten Tischplatten aus gealtertem Altholz sind besonders stabil, widerstandsfähig und neigen nicht zum Schrumpfen oder Verziehen. Durch die pulverbeschichteten Eisengestelle erhalten die Tische zusätzliche Stabilität und eine langlebige, industrielle Anmutung. Das platzsparende Design ermöglicht es, die drei Tische bei Nichtgebrauch praktisch ineinander zu schachteln. Die Beistelltische können flexibel als Set arrangiert oder einzeln im Raum positioniert werden, um verschiedene Nutzungsmöglichkeiten zu bieten. Farbe:Recyceltes Massivholz142,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
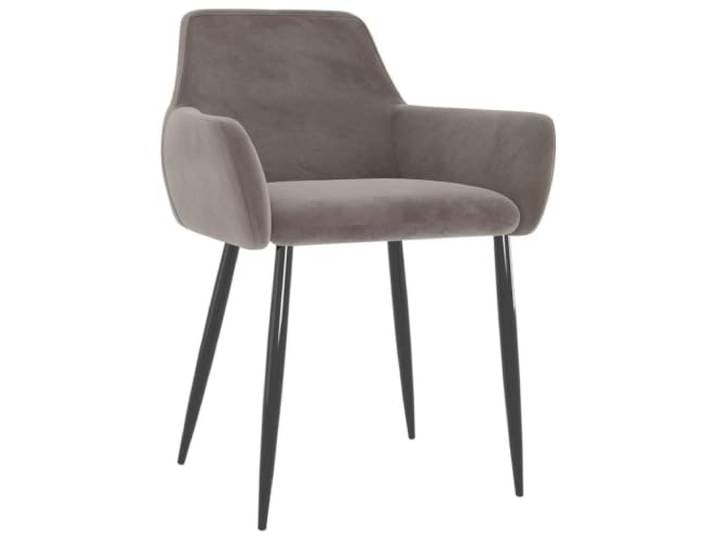
NLQMSU 2 Esszimmerstühle, Hellgrau, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität und Robustheit, Esszimmer und KücheNLQMSU 2 Esszimmerstühle, Hellgrau, Samt Weicher Samt, bequeme Rückenlehne, Metallbeine, Stabilität und Robustheit, Esszimmer und Küche. Set mit 2 Esszimmerstühlen aus weichem Samt, ideal, um Ihrem Esszimmer und Ihrer Küche einen modernen Touch zu verleihen. Jeder Stuhl verfügt über eine Rückenlehne, die ein komfortables Sitzerlebnis im Alltag bietet. Die Metallbeine sorgen für eine gute Stabilität und Robustheit für den regelmäßigen Gebrauch. Hellgraue Farbe mit elegantem Aussehen, passt leicht zu verschiedenen Einrichtungsstilen. Set mit 2 Esszimmerstühlen, geeignet für Esszimmer und Küche. Farbe:Hellgrau & Hellgrau193,00 €*Versand: 10,62 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.